

معرفی ظرفیت های کهگیلویه و بویراحمد در قاب عکاسان کشوری
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
کارت تأمین یار زنجیره تولید را تغییر داده و نقش پذیرندگان را برجسته کرده است.
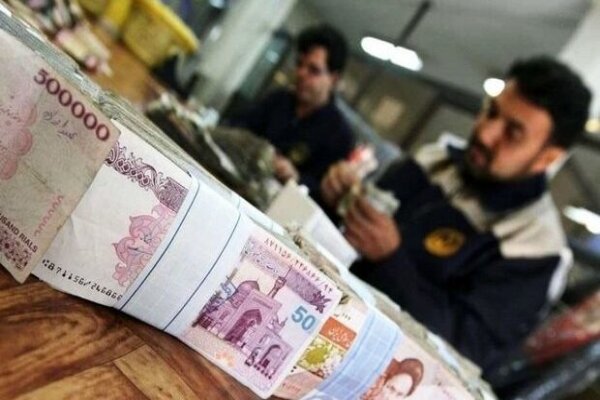
به گزارش خبرنگار مهر، طرح های نوین تأمین مالی زنجیره تولید (SCF) که در سال های اخیر به عنوان یکی از راهبردهای اساسی برای بهبود جریان نقدینگی در اقتصاد کلان کشور مطرح شده اند، ابزارهای متنوعی نظیر کارت های اعتباری تخصصی و سامانه های برخط نظیر «تأمین یار» را به عرصه مبادلات تجاری آورده اند. هدف اصلی از راه اندازی این سیستم ها، حذف واسطه های غیرضروری و غیرمولد، کاهش چشمگیر هزینه های مبادله، افزایش شفافیت مالی و ایجاد پیوند میان واحدهای بزرگ تولیدی با شبکه توزیع خرد است. در این بستر مدرن، ارتباط بدون واسطه میان واحدهای تولیدی بزرگ و خریداران خرد یا نهایی، از طریق پایگاه پذیرندگان شبکه پرداخت شکل می گیرد. بررسی دقیق و موشکافانه نقش پذیرندگان در این چرخه نشان می دهد که این بنگاه ها، اصناف و فروشندگان خرد و کلان، به عنوان حلقه واسط دریافت اعتبار و تحویل نهایی کالا به مصرف کننده، در کانون اثرات مثبت و همچنین چالش های نقدشوندگی این ابزارها قرار دارند و نوع عملکرد و میزان آمادگی آن ها می تواند کارایی کل زنجیره ارزش را تحت تأثیر جدی قرار دهد. ساختار این ابزارها به گونه ای طراحی شده است که منابع مالی به جای تزریق مستقیم و بی ضابطه نقدینگی به بازار، در قالب اعتبارات زنجیره ای و تعهدات میان دوره ای به گردش درآیند تا از رشد حجم نقدینگی و تورم ناشی از آن جلوگیری شود، در حالی که همزمان نیازهای سرمایه در گردش بنگاه ها نیز تامین گردد.
مزایا و منافع حضور پذیرندگان در شبکه تأمین یار
پیوستن به این سامانه و پذیرش اعتبارات زنجیره تأمین برای اصناف، کسب وکارهای متوسط و فروشندگان، با مزایای اقتصادی و تجاری متعددی همراه است. نخستین و مهم ترین مزیت، تضمین جریان پایدار تقاضا و گسترش پایگاه مشتریان است؛ چرا که اتصال به شبکه تأمین کنندگان بزرگ به معنای دسترسی دائم به سبد کالایی متنوع با قیمت های رقابتی است. از سوی دیگر، کاهش ریسک عدم تسویه بدهی از دیگر دستاوردهای مهم این طرح ها محسوب می شود؛ زیرا تضمین نهایی پرداخت وجه بر عهده شبکه بانکی کشور و سازوکار اعتباری تعریف شده در سامانه قرار دارد و فروشنده دغدغه ای بابت نکول مطالبات خود نخواهد داشت. از منظر ساختار بازار، اتصال مستقیم به کارخانه ها و واحدهای تولیدی مادر، حاشیه سود ناشی از حذف دلالان سنتی و واسطه های غیررسمی را تا حدی به سمت پذیرنده و تولیدکننده منتقل می سازد و به شفافیت هرچه بیشتر مبادلات تجاری و مالی کمک شایانی می کند. این امر به ویژه برای واحدهای صنفی که همواره با محدودیت منابع مالی روبرو بوده اند، فرصتی ارزشمند فراهم می آورد تا بدونن نیاز به تأمین وجه نقد سنگین در لحظه خرید، کالا را دریافت کرده و پس از فروش به مصرف کننده نهایی، تعهدات خود را در سررسیدهای مشخص تسویه نمایند و از این طریق بهره وری کسب وکار خود را ارتقا بخشند.
چالش ها و آسیب های نقدشوندگی در بازار واسطه ها
در مقابل مزایای یادشده، مهم ترین چالش و پاشنه آشیل پذیرندگان در این چرخه اقتصادی، موضوع دوره تسویه مطالبات و هزینه های احتمالی نقدکردن پیش از موعد این اعتبارات یا تنزیل اوراق است. در شرایط تورمی حاکم بر اقتصاد ایران، تأخیر در دسترسی به وجه نقد می تواند سرمایه در گردش واحدهای صنفی و تجاری را تحت فشار شدید قرار دهد. اگرچه سازوکار کارت تأمین یار تلاش می کند اعتبار لازم را فراهم کند، اما فاصله زمانی میان دریافت اعتبار و نقد شدن نهایی آن برای فروشندگانی که باید هزینه های جاری، حقوق نیروی انسانی و اجاره بها را به صورت نقدی پرداخت کنند، یک چالش جدی است. چنانچه پذیرنده بنا به ضرورت های مالی ناچار شود اوراق یا اعتبارات دریافتی را با نرخ های بالا در بازار تنزیل کند، بخشی از سود پیش بینی شده از بین رفته و حتی ممکن است عملیات تجاری او با زیان مواجه شود. بنابراین، مدیریت نقدینگی، پیش بینی دقیق جریان های نقدی ورودی و خروجی، و شناخت کافی از روندهای بازار مالی، از جمله ملزومات حیاتی برای بقا و سودآوری پذیرندگان در این ساختار نوین تجاری به شمار می رود و فعالان اقتصادی نباید بدون ارزیابی دقیق ریسک های نقدشوندگی وارد این زنجیره شوند.
حقوق و تکالیف فعالان اقتصادی در پذیرش اوراق گام
پذیرش ابزارهای تعهدی و مالی نوین مانند «اوراق گام» (گواهی اعتبار مولد) به جای وجه نقد سنتی در زنجیره تأمین، تکالیف و حقوق حقوقی و مالی ویژه ای را به همراه دارد که فعالان اقتصادی باید به دقت از آن آگاه باشند. بر اساس ضوابط و دستورالعمل های ناظر بر تأمین مالی زنجیره ای، تأمین کنندگان مواد اولیه و پذیرندگان متعهد به تسویه تعهدات خود از مسیر سامانه های رسمی و شفاف هستند، اما در عین حال از حقوق قانونی مشخصی نیز برخوردارند. فعالان اقتصادی این حق را دارند که اوراق مذکور را تا زمان سررسید نزد خود نگه دارند، در بازار ثانویه بورس جهت تأمین نقدینگی مورد نیاز خود به فروش برسانند یا تنزیل کنند، و یا بدون تحمیل هیچ گونه نرخ تنزیل اضافی، آن را به حلقه قبلی زنجیره بابت خرید نهاده ها و مواد اولیه جدید انتقال دهند. قانون گذار و شبکه بانکی تلاش کرده اند با تسهیل این فرآیندها، انگیزه استفاده از ابزارهای تعهدی را افزایش دهند. با این حال، برآیند نهایی سود یا زیان پذیرنده در این فرایند، بیش از هر چیز به قدرت مانور، دانش حقوقی و مالی او در انتقال بی هزینه این اعتبار به لایه های بالاتر و مهار هوشمندانه هزینه های مالی تنزیل بستگی دارد و نیازمند نظارت نهادهای ناظر برای صیانت از حقوق اصناف است.
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
رشت- استاندار گیلان بر ضرورت مدیریت و برنامه ریزی فرآیند امتحانات نهایی در استان تاکید کرد.
در مراسمی باشکوه با حضور فرماندار و مسئولان ارشد شهرستان قائمشهر، از محمدرضا طیبی، ملی پوش برجسته و قهرمان پرتاب وزنه، تجلیل به عمل آمد.
وزیر کار با اشاره به ساخت 300 هزار مسکن کارگری گفت: برنامه مسکن کارگری برای همه کارگران به دولت تقدیم خواهد شد.
در نشست مسئولان و مدیران دستگاه های اجرایی استان کردستان بر شناسایی آسیب پذیری سامانه ها، تقویت آمادگی و تغییر رویکرد از مقابله پس از حمله به پیشگیری تأکید شد.
شهرکرد-مدیرکل هواشناسی چهارمحال و بختیاری گفت: برای بعدازظهرها احتمال بارش های رگباری به ویژه در ارتفاعات استان وجود دارد، بر همین اساس هشدار هواشناسی سطح زرد صادر شده است.
مرکز مبادله ارز و طلای ایران یکصد و شصتمین حراج شمش طلا را سه شنبه 12 آبان از ساعت 14 تا 17 به صورت خرد و عمده برگزار می کند.
رئیس فدراسیون والیبال با رد ادعای رئیس هیات مدیره باشگاه استقلال برای تکرار بازی تیم والیبال این تیم در هفته اول لیگ برتر مقابل فولاد سپاهان، گفت: باخت فنی، باخت فنی است و نتیجه برنمی گردد.

نماینده ولی فقیه در گیلان گفت: با وجود هجمه های زیاد دشمنان، پرچم کشور با وحدت نیروی دریایی، هوایی و زمینی در اهتزار است .

حجت الاسلام ملانوری تأکید کرد: هدف کانون های مساجد نباید صرفاً برگزاری همایش و تولید گزارش باشد، بلکه باید به دنبال تحول محسوس در فعالیت های فرهنگی مساجد بود.

خرم آباد- مدیرکل هواشناسی لرستان از ثبت بیشترین میزان بارندگی در ایستگاه های رومشکان و کوهدشت طی 12 ساعت گذشته خبر داد.

شرکت واحد اتوبوسرانی تهران از آغاز خدمات رسانی ویژه راهپیمایی 13 آبان از ساعت 9:30 صبح در 12 نقطه شهر خبر داد.

 خبرگزاری مهر
 خبرگزاری صدا و سیما
{{name}}
{{content}}