

معرفی ظرفیت های کهگیلویه و بویراحمد در قاب عکاسان کشوری
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
ناصر کاظمی، کارشناس اقتصادی ، در گفت وگو با ایکنا، با انتقاد از نظام فعلی بانکداری کشور و دفاع از طرح حذف بهره بانکی و تعیین نرخ سود صفر درصد، اظهار کرد: بهره بانکی از جمله موضوعات مهم و تأثیرگذار بر ساختار اقتصادی کشور است که باید از ابعاد اقتصادی، فقهی و اجتماعی مورد بررسی قرار گیرد. حذف بهره بانکی می تواند با کاهش هزینه تأمین مالی، زمینه تقویت فعالیت های تولیدی و مقابله با رانت در نظام بانکی را فراهم کند.
ناصر کاظمی، کارشناس اقتصادی، در گفت وگو با ایکنا، با انتقاد از نظام فعلی بانکداری کشور و دفاع از طرح حذف بهره بانکی و تعیین نرخ سود صفر درصد، اظهار کرد: بهره بانکی از جمله موضوعات مهم و تأثیرگذار بر ساختار اقتصادی کشور است که باید از ابعاد اقتصادی، فقهی و اجتماعی مورد بررسی قرار گیرد. حذف بهره بانکی می تواند با کاهش هزینه تأمین مالی، زمینه تقویت فعالیت های تولیدی و مقابله با رانت در نظام بانکی را فراهم کند.
وی با اشاره به انتقادهای مطرح شده درباره طرح حذف بهره بانکی، افزود: اقتصاد یک علم تخصصی است و بررسی سیاست های پولی و بانکی نیز باید بر مبنای تحلیل دقیق روابط اقتصادی صورت گیرد؛ با این حال، نمی توان بدون بررسی همه ابعاد یک طرح، درباره پیامدهای آن قضاوت کرد. موضوع حذف بهره بانکی و تعیین نرخ سود صفر درصد، علاوه بر برخورداری از مبانی مورد استناد در اقتصاد اسلامی، از سوی برخی اقتصاددانان نیز مورد توجه قرار گرفته است.
کاظمی با اشاره به دیدگاه میلتون فریدمن درباره نرخ بهره بهینه صفر درصد، تصریح کرد: وزیر امور اقتصادی و دارایی نیز پیش تر به دیدگاه فریدمن درباره نرخ بهره صفر اشاره کرده و آن را در کنار حساسیت اسلام نسبت به بهره و تحریم ربا مورد توجه قرار داده است. از این منظر، بررسی نرخ بهره صفر درصد صرفاً به مباحث فقهی محدود نیست و می توان آن را از منظر برخی نظریه های اقتصادی نیز بررسی کرد.
این کارشناس اقتصادی با انتقاد از عملکرد نظام بانکی کشور اظهار کرد: در زمینه اسلامی یا ربوی بودن عملکرد بانک ها، باید به نظر متخصصان و صاحب نظران فقهی و بانکی مراجعه کرد. طی سال های گذشته، برخی علمای دینی نسبت به عملکرد نظام بانکی ایران انتقادهایی مطرح کرده اند و شماری از صاحب نظران نیز معتقدند عملکرد عملی بانک ها با اهداف قانون عملیات بانکی بدون ربا فاصله گرفته است.
وی با اشاره به اظهارات غلامرضا مصباحی مقدم، رئیس شورای فقهی بانک مرکزی، درباره عملکرد نظام بانکی، گفت: به اعتقاد منتقدان، نظام بانکی در عمل از اهداف اولیه قانون عملیات بانکی بدون ربا فاصله گرفته و بخش مهمی از فعالیت آن بر دریافت و پرداخت سود بانکی متمرکز شده است. از این رو، بازنگری در سازوکارهای بانکی و حرکت به سمت نظامی مبتنی بر قرض الحسنه و حذف ربا باید مورد توجه قرار گیرد.
کاظمی با انتقاد از تحلیل هایی که نرخ سود بانکی را در مقایسه با تورم بررسی می کنند، اظهار کرد: در برخی تحلیل ها، با فرض نرخ تورم 50 درصدی و نرخ سود بانکی 25 درصدی، نرخ بهره واقعی منفی 25 درصد محاسبه می شود اما از نظر من، برای بررسی این موضوع باید میان نرخ سود اسمی، نرخ بهره واقعی و آثار سیاست های پولی تمایز قائل شد.
وی ادامه داد: سپرده گذارانی که بازدهی سپرده هایشان از نرخ تورم کمتر است، با کاهش قدرت خرید دارایی خود مواجه می شوند و این مسئله باید در ارزیابی عملکرد نظام بانکی مورد توجه قرار گیرد. نمی توان زیان ناشی از کاهش قدرت خرید سپرده گذاران را نادیده گرفت و صرفاً بر ضرورت افزایش نرخ سود بانکی تأکید کرد.
این کارشناس اقتصادی با بیان اینکه افزایش نرخ بهره می تواند هزینه تأمین مالی بنگاه ها را افزایش دهد، افزود: هنگامی که تولیدکننده برای تأمین منابع مالی ناچار به پرداخت سود بالایی باشد، هزینه های تولید افزایش می یابد و این مسئله می تواند بر قیمت تمام شده کالاها و خدمات اثر بگذارد. از این رو، به اعتقاد من، افزایش نرخ بهره به تنهایی نمی تواند راهکار مؤثری برای مهار تورم باشد و حتی ممکن است به تشدید برخی مشکلات اقتصادی منجر شود.
کاظمی با اشاره به موضوع رانت در نظام بانکی اظهار کرد: مسئله رانت در تخصیص تسهیلات بانکی باید به صورت جدی بررسی شود. وجود صف های طولانی متقاضیان تسهیلات ازدواج و همچنین پرسش هایی درباره نحوه توزیع منابع بانکی، ضرورت شفافیت بیشتر در این حوزه را نشان می دهد.
وی افزود: اطلاعات مربوط به دریافت کنندگان تسهیلات و نحوه توزیع منابع بانکی باید به گونه ای باشد که امکان نظارت عمومی و نظارت نمایندگان مجلس بر عملکرد بانک ها فراهم شود. شفافیت در تخصیص اعتبارات می تواند به شناسایی زمینه های رانت و افزایش پاسخ گویی نظام بانکی کمک کند.
این کارشناس اقتصادی با انتقاد از افزایش نرخ های سود بانکی در مقایسه با سال های گذشته، تصریح کرد: به جای آنکه سیاست گذار همواره افزایش نرخ بهره را برای مقابله با تورم پیشنهاد کند، باید ریشه های تورم و آثار هزینه تأمین مالی بر فعالیت های اقتصادی را نیز مورد بررسی قرار دهد.
کاظمی با اشاره به نگرانی برخی منتقدان درباره کاهش نرخ بازده سرمایه گذاری در صورت حذف بهره بانکی، گفت: هزینه تأمین مالی یکی از عوامل اثرگذار بر فعالیت بنگاه های اقتصادی است. هنگامی که تولیدکننده برای دریافت تسهیلات با نرخ های سود بالا مواجه باشد، بخش قابل توجهی از درآمد فعالیت اقتصادی او صرف بازپرداخت هزینه تأمین مالی می شود.
وی افزود: در مقابل، کاهش هزینه تأمین مالی می تواند فشار مالی بر تولیدکنندگان را کاهش دهد و شرایط مناسب تری برای فعالیت های تولیدی، بازرگانی و خدمات مهندسی فراهم کند. بنابراین، برای ارزیابی آثار حذف بهره بانکی بر تولید ملی، باید اثر این سیاست بر هزینه های بنگاه ها و بازده فعالیت های اقتصادی نیز بررسی شود.
این کارشناس اقتصادی با اشاره به تجربه بانک های قرض الحسنه اظهار کرد: بررسی عملکرد برخی بانک های تخصصی در حوزه قرض الحسنه با وجود برخی کاستی ها در مقایسه با الگوی مطلوب بانکداری اسلامی، می تواند از منظر ارائه خدمات قرض الحسنه، خدمت رسانی به مردم و کاهش برخی زمینه های رانت مورد بررسی قرار گیرد.
کاظمی در ادامه، درباره این دیدگاه که حذف بهره بانکی ممکن است موجب خروج سپرده ها از بانک ها و ورود آن ها به بازارهایی مانند طلا، ارز، مسکن و خودرو شود، اظهار کرد: در شرایط فعلی نیز بخشی از منابع مالی مردم در این بازارها جریان دارد و معاملات این بازارها از طریق جابه جایی منابع در شبکه بانکی انجام می شود. بنابراین، صرف طرح احتمال انتقال سپرده ها به بازارهای دارایی، برای ارزیابی پیامدهای حذف بهره بانکی کافی نیست. یکی از دلایل گرایش مردم به بازارهایی مانند طلا و ارز، نگرانی از کاهش ارزش پول ملی در شرایط تورمی است. هنگامی که مردم انتظار دارند قدرت خرید پول آن ها کاهش یابد، ممکن است برای حفظ ارزش دارایی خود به خرید طلا، ارز یا سایر دارایی ها روی بیاورند.
این کارشناس اقتصادی تصریح کرد: در صورت کاهش تورم و ایجاد ثبات اقتصادی، انگیزه تبدیل شتاب زده پول به دارایی های دیگر نیز می تواند کاهش یابد. همچنین، اگر فعالیت های تولیدی و بازرگانی از نظر اقتصادی جذاب تر شوند، بخشی از منابع مالی می تواند به جای فعالیت های سوداگرانه، به سمت فعالیت های مولد هدایت شود.
کاظمی با اشاره به گسترش پول الکترونیکی افزود: بخش عمده مبادلات مالی امروز از طریق شبکه بانکی انجام می شود و جابه جایی منابع میان حساب ها لزوماً به معنای خروج پول از کل نظام بانکی نیست. از این رو، برای بررسی آثار سیاست های پولی و تغییر نرخ بهره باید ساختار گردش پول و نحوه جابه جایی منابع مالی نیز مورد توجه قرار گیرد.
وی همچنین تأکید کرد که انتشار اوراق بدهی و استفاده از این ابزارها باید با توجه به ملاحظات فقهی و نحوه مصرف منابع صورت گیرد تا منابع جذب شده به جای تأمین هزینه های جاری، در مسیر اجرای پروژه ها، تولید و کارآفرینی به کار گرفته شوند.
این کارشناس اقتصادی با اشاره به این دیدگاه که در شرایط تورمی نمی توان بدون توجه به وضعیت اقتصاد، نرخ سود بانکی را به صفر رساند، اظهار کرد: موضوع بهره بانکی و ربا صرفاً به شرایط تورمی محدود نیست و باید از منظر مبانی بانکداری اسلامی نیز بررسی شود. بر همین اساس اصلاح نظام بانکی و حذف بهره باید به عنوان یکی از موضوعات مهم سیاست گذاری اقتصادی مورد توجه قرار گیرد.
وی افزود: مردم نباید هزینه ناکارآمدی سیاست های اقتصادی را بپردازند. در شرایطی که خانوارها با کاهش قدرت خرید و دشواری های معیشتی مواجه اند، سیاست گذاران باید به دنبال راهکارهایی برای کاهش فشارهای اقتصادی باشند و از اقداماتی که هزینه فعالیت های تولیدی را افزایش می دهد، ارزیابی دقیقی داشته باشند.
کاظمی با اشاره به عوامل مختلف مؤثر بر تورم، از جمله رشد نقدینگی، افزایش هزینه های تولید، بی ثباتی نرخ ارز، مشکلات تأمین نهاده های تولید و کم توجهی به تولید، اظهار کرد: این عوامل باید در کنار یکدیگر بررسی شوند؛ با این حال، از نظر من، هزینه تأمین مالی و سازوکارهای نظام بانکی نیز در روندهای تورمی نقش دارند.
وی ادامه داد: هنگامی که نرخ سود تسهیلات بانکی بالا باشد، هزینه تأمین مالی بنگاه ها افزایش می یابد و این موضوع می تواند بر هزینه تمام شده تولید اثر بگذارد. همچنین، باید رابطه میان عملکرد نظام بانکی، رشد نقدینگی و نوسانات بازار ارز بررسی شود تا بتوان سیاست هایی برای کاهش التهابات اقتصادی طراحی کرد.
این کارشناس اقتصادی با تأکید بر حمایت از تولیدکنندگان تصریح کرد: نظام بانکی باید به گونه ای اصلاح شود که منابع مالی در خدمت تولید و فعالیت های مولد قرار گیرد. بالا بودن هزینه تأمین مالی می تواند فشار مضاعفی بر تولیدکنندگان وارد کند و فرصت حمایت مؤثر از تولید و تأمین نهاده های مورد نیاز آن را کاهش دهد.
کاظمی با انتقاد از رویکردهایی که افزایش نرخ بهره را راهکار اصلی کنترل تورم می دانند، اظهار کرد: برخی معتقدند افزایش نرخ بهره می تواند با کاهش تقاضا و محدود کردن نقدینگی، به مهار تورم کمک کند اما این رویکرد باید از نظر آثار آن بر هزینه تأمین مالی، تولید و قدرت خرید مردم نیز مورد ارزیابی قرار گیرد.
وی افزود: اگر افزایش نرخ سود بانکی قرار است به کاهش تورم منجر شود، باید مشخص شود که این سیاست در عمل چه نتایجی به همراه داشته و چرا با وجود افزایش نرخ های سود در سال های گذشته، مشکلات تورمی و معیشتی همچنان ادامه دارد. نمی توان بدون بررسی نتایج سیاست های گذشته، صرفاً بر تداوم همان رویکرد تأکید کرد.
این کارشناس اقتصادی با بیان اینکه سیاست های اقتصادی باید در خدمت بهبود رفاه عمومی باشند، تصریح کرد: علم اقتصاد زمانی می تواند نقش مؤثری در اداره جامعه ایفا کند که نتایج سیاست ها و تصمیمات آن در بهبود معیشت، آرامش و امنیت اقتصادی مردم نیز مورد توجه قرار گیرد.
کاظمی در جمع بندی دیدگاه های خود با دفاع از طرح حذف بهره بانکی و تعیین نرخ سود صفر درصد، اظهار کرد: اصلاح نظام بانکی و حرکت به سمت بانکداری بدون ربا می تواند زمینه کاهش هزینه تأمین مالی، حمایت از تولید و مقابله با برخی زمینه های رانت را فراهم کند. البته برای ارزیابی آثار این سیاست، باید همه ابعاد اجرایی و اقتصادی آن به دقت بررسی شود.
وی با اشاره به نقش مجلس شورای اسلامی در پیگیری این طرح، افزود: انتظار می رود نمایندگان مجلس با بررسی کارشناسی موضوع، زمینه اصلاح ساختار نظام بانکی و کاهش مشکلات ناشی از عملکرد فعلی آن را فراهم کنند. از نظر من، حذف بهره بانکی و ربا می تواند نقطه عطفی در اصلاح نظام اقتصادی کشور باشد.
این کارشناس اقتصادی در پایان تأکید کرد: بازنگری در نظام بانکی باید با هدف تقویت تولید، کاهش زمینه های رانت، حمایت از معیشت مردم و حرکت به سمت اقتصادی باثبات تر دنبال شود.
انتهای پیام
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
در مراسمی باشکوه با حضور فرماندار و مسئولان ارشد شهرستان قائمشهر، از محمدرضا طیبی، ملی پوش برجسته و قهرمان پرتاب وزنه، تجلیل به عمل آمد.
وزیر کار با اشاره به ساخت 300 هزار مسکن کارگری گفت: برنامه مسکن کارگری برای همه کارگران به دولت تقدیم خواهد شد.

در نشست مسئولان و مدیران دستگاه های اجرایی استان کردستان بر شناسایی آسیب پذیری سامانه ها، تقویت آمادگی و تغییر رویکرد از مقابله پس از حمله به پیشگیری تأکید شد.
همدان-رقابت های ورزش زورخانه ای و کشتی پهلوانی رده سنی جوانان استان همدان گرامیداشت هفته «تربیت بدنی و ورزش» با معرفی تیم های برتر به کار خود پایان داد.
پدر امیرحسین عباسی، دانش آموز 15 ساله و ورزشکار اهل نقده که چند روز پیش به طرز فجیعی با ضربات متعدد چاقو به قتل رسید و جسدش در خانه همسایه کشف شد، جزئیات گم شدن پسرش، قتل وی و کشف جسدش را بازگو کرد.
سخنگوی نیروهای مسلح یمن اعلام کرد که این نیروها در واکنش به حمله عربستان به اهدافی در یمن، فرودگاه بین المللی خالد و مرکز مالی در ریاض را هدف حمله موشکی قرار داده است.
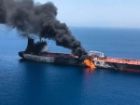
روابط عمومی نیروی دریایی ارتش جمهوری اسلامی ایران اعلام کرد: از صبح امروز(چهارشنبه) سه نفتکش متخلف در شرق تنگه هرمز دچار آتش سوزی شدند.
ارومیه - استاندار آذربایجان غربی گفت: شناسایی قابلیت های استان باید با برنامه ریزی و سرمایه گذاری همراه شود.
مردم ایلام در دویست وشصت وسومین قرار شبانه، بار دیگر با حضوری حماسی، صحنه ای از وفاداری، بصیرت و آمادگی برای دفاع از ایران اسلامی را رقم زدند.
تیم فوتبال صنعت نفت آبادان در ورزشگاه تختی جمعه 29 آبان میزبان استقلال خوزستان خواهد بود.
اصفهان -نماینده ولی فقیه در امور حج و زیارت با تأکید بر ضرورت حفظ امید، وحدت و بصیرت در جامعه گفت: غفلت از دشمن و تفرقه در شرایط کنونی می تواند زمینه ساز آسیب های جدی شود.

 خبرگزاری مهر
 خبرگزاری صدا و سیما
{{name}}
{{content}}