

معرفی ظرفیت های کهگیلویه و بویراحمد در قاب عکاسان کشوری
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
سازمان مالیاتی شرایط و ضوابط معافیت از صدور صورتحساب الکترونیکی نوع اول و دوم برای صاحبان مشاغل را تشریح کرد.
به گزارش عصر اقتصاد به نقل از سازمان امور مالیاتی کشور، بر اساس بخشنامه رئیس کل سازمان امور مالیاتی کشور، کلیه صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیات های مستقیم که تا پایان سال 1404 از صدور صورتحساب الکترونیکی موضوع ماده 14 قانون پایانه های فروشگاهی و سامانه مودیان معاف بوده اند یا از سال 1405 شروع به فعالیت کرده اند، مادامی که مجموع فروش کالا و خدمات آنها در سال 1405 کمتر از 120 میلیارد ریال باشد، در سال 1405 از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سامانه مودیان معاف خواهند بود.
بر اساس این گزارش، در این بخشنامه تصریح شده است اگر مجموع فروش کالا و خدمات صاحبان مشاغل در سال 1402 از حد نصاب 180 میلیارد ریال و همچنین در سال های 1403 و 1404 از حد نصاب 144 میلیارد ریال عبور نکرده باشد و در سال 1405 از حد نصاب 120 میلیارد ریال عبور کند، مودیان مذکور بابت آن پرونده از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب مذکور به شرح جدول زیر مشمول معافیت موضوع این بخشنامه نخواهند بود و با رعایت مفاد بخشنامه شماره 11/1405/200 مورخ 1405/02/13 مکلف به صدور و ثبت صورتحساب الکترونیکی نوع اول یا دوم حسب مورد می باشند.
در این بخشنامه تاکید شده است حد نصاب موضوع ماده (14) مکرر قانون در رابطه با پرونده های اشخاص حقیقی اعم از انفرادی یا مشارکتی، برابر با مبالغ مندرج در صدر این بخشنامه به ازای هر پرونده مالیاتی خواهد بود.
بر اساس مفاد این بخشنامه، اشخاص ذیل فارغ از قواعد مندرج در این بخشنامه با هر میزان فروش کالا و خدمات سالانه، کماکان ملزم به صدور صورت حساب الکترونیکی هستند و مشمول معافیت های فوق الذکر نخواهند بود:
1. کلیه اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیات های مستقیم مصوب سال 1366 و اصلاحیه های بعدی آن؛
2. اشخاص حقیقی موضوع جزء (2) بند (ط) تبصره (6) قانون بودجه سال 1402 (کلیه صاحبان حرف و مشاغل پزشکی، پیراپزشکی داروسازی و داروخانه ها و دامپزشکی و فروشندگان تجهیزات پزشکی و همچنین اشخاص شاغل در کسب و کارهای حقوقی اعم از وکالت و مشاوره حقوقی و خانواده)؛
3. عرضه کنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین با هر میزان فروش کالا و خدمات به استناد جزء (4) بند (ب) ماده (26) قانون مالیات بر ارزش افزوده مصوب سال 1400؛
4. فروشندگان مواد معدنی به واحدهای فرآوری مواد معدنی موضوع بند (م) تبصره (7) قانون بودجه سال 1402؛
5. کلیه واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده که به تشخیص سازمان حفاظت محیط زیست، حدود مجاز و استانداردهای زیست محیطی را رعایت نمی کنند از ابتدای دومین دوره مالیاتی بعد از اتمام دوره درج در پایگاه واحدهای آلاینده.
گفتنی است مفاد این بخشنامه برای فعالان اقتصادی مستقر در مناطق آزاد تجاری صنعتی و سایر مناطق کشور نیز جاری می باشد.
تگ ها سازمان مالیاتی صورتحساب الکترونیکی
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
رشت- استاندار گیلان بر ضرورت مدیریت و برنامه ریزی فرآیند امتحانات نهایی در استان تاکید کرد.
وزیر کار با اشاره به ساخت 300 هزار مسکن کارگری گفت: برنامه مسکن کارگری برای همه کارگران به دولت تقدیم خواهد شد.
شهرکرد-مدیرکل هواشناسی چهارمحال و بختیاری گفت: برای بعدازظهرها احتمال بارش های رگباری به ویژه در ارتفاعات استان وجود دارد، بر همین اساس هشدار هواشناسی سطح زرد صادر شده است.
رئیس جمهوری آمریکا از رئیس جمهوری اوکراین به خاطر حمله به پالایشگاه های روسیه انتقاد کرد و خواستار برگزاری انتخابات برای کنار زدن وی از قدرت شد.
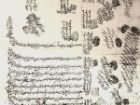
رئیس فرهنگستان علوم در شهر آلماتی قزاقستان بر اهمیت مرمت نسخه منحصر به فرد «شجره نامه خان ها» تأکید کرد.
قم- عضو شورای اسلامی شهر قم با انتقاد از ابهامات موجود درباره برگزاری مسابقات موی تای در قم، خواستار شفاف سازی شهرداری درباره میزان مشارکت مالی و نقش اجرایی شد.

مدیرکل آموزش وپرورش استان مرکزی با صدور پیامی، درگذشت اندوه بار سرکار خانم اعظم یارمحمدی، معلم مدرسه روستای چالهما از توابع منطقه سربند را که در سانحه رانندگی هنگام عزیمت به محل خدمت جان خود را از دست داد، تسلیت گفت و فقدان این بانوی فرهیخته را ضایعه ای سنگین برای جامعه فرهنگیان استان دانست.
مشاور وزیر راه و شهرسازی با تأکید بر ضرورت آمادگی برای مقابله با پیامد های بحران های شهری، بازسازی مناطق آسیب دیده از جنگ و فراهم کردن سرپناه استاندارد را از محور های مهم برنامه ریزی در این وزارتخانه دانست.
یاسین یزدی کشتی گیر مازندرانی در رقابت های کشتی فرنگی زیر 23 سال جهان؛ حریفان خود را شناخت.

جنگنده های عربستان سعودی از صبح امروز با حمله به مناطقی در استان های تعز و صنعا، جاده ها، یک محله و یک ساختمان مسکونی را هدف قرار دادند.

 خبرگزاری مهر

 خبرگزاری صدا و سیما
{{name}}
{{content}}